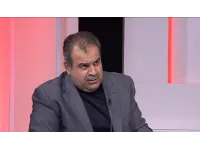
حذر خبير التأمينات والحماية الاجتماعية، الحقوقي موسى الصبيحي، مشتركي الضمان الاجتماعي من التسرع في اتخاذ قرار التقاعد المبكر دون وجود ضرورة تستدعي ذلك، مؤكدا أن الاستمرار في العمل حتى بلوغ سن الشيخوخة يمثل، من وجهة نظره، الخيار الأكثر أمانا من الناحيتين المالية والاجتماعية، في ظل ما قد يترتب على التقاعد المبكر من انخفاض الدخل وتراجع القدرة على الادخار وتأمين الاحتياجات المستقبلية.
وقال الصبيحي إن بعض الطروحات التي تشجع على التقاعد المبكر تستند إلى حسابات مالية مجتزأة، تصور الحصول على الراتب التقاعدي في سن مبكرة باعتباره مكسبا اقتصاديا، دون احتساب الدخل الفعلي الذي يمكن للمشترك تحقيقه من الاستمرار في العمل، أو مراعاة طبيعة الضمان الاجتماعي باعتباره نظاما تأمينيا تكافليا يهدف إلى توفير الحماية على المدى الطويل.
الصبيحي: الاستمرار في العمل لا يعني خسارة الرواتب التقاعدية
وأوضح الصبيحي أن اعتبار الرواتب التقاعدية التي كان يمكن للمشترك الحصول عليها بين سن الخمسين والستين خسارة مالية نتيجة استمراره في العمل يمثل، بحسب وصفه، خطأ في طريقة احتساب المنافع الاقتصادية.
وبين أن الموظف الذي يواصل عمله خلال هذه السنوات يتقاضى راتبا وظيفيا قد يتجاوز بكثير قيمة راتب التقاعد المبكر المخفض، إلى جانب استفادته من التدرج الوظيفي وتراكم الخبرات والمكافآت وفرص الادخار.
وأكد أن المقارنة بين التقاعد المبكر والاستمرار في العمل يجب ألا تقتصر على مجموع الرواتب التقاعدية التي يمكن قبضها خلال سنوات محددة، بل ينبغي أن تشمل الدخل الوظيفي والمزايا المالية والقدرة على بناء راتب تقاعدي أفضل عند بلوغ سن الشيخوخة.
هل يستطيع المتقاعد المبكر الاستثمار من راتبه؟
وانتقد الصبيحي الدعوات التي تشجع المشتركين على التقاعد المبكر واستثمار الأموال التي يحصلون عليها في العقارات أو الأراضي أو الذهب، معتبرا أن هذه الطروحات تتجاهل محدودية الدخل لدى الكثير من المتقاعدين.
وأشار إلى أن المشترك الذي يتقاعد في بداية الخمسينيات من عمره قد يكون أمام التزامات مالية وعائلية مرتفعة، خصوصا ما يتعلق بتعليم الأبناء ومتطلبات المعيشة، الامر الذي قد يجعل راتبه التقاعدي غير كاف لتغطية احتياجاته الاساسية، فضلا عن توفير مبالغ للادخار والاستثمار.
وبين أن الاستمرار في الوظيفة والحصول على دخل منتظم ومتنام قد يمنح المشترك فرصة افضل لبناء مدخرات والدخول في استثمارات تتناسب مع امكاناته المالية.
التقاعد المبكر واستدامة الضمان الاجتماعي
وشدد الصبيحي على أن مؤسسة الضمان الاجتماعي لا يمكن التعامل معها باعتبارها محفظة استثمارية فردية، موضحا أنها تقوم على مبادئ التكافل والتضامن بين الاجيال، وتهدف الى توفير الحماية الاجتماعية للمشتركين عند بلوغ الشيخوخة وتراجع قدرتهم على العمل.
وحذر من أن التوسع الكبير في التقاعد المبكر قد ينعكس سلبا على الاستدامة المالية للمؤسسة، نتيجة انخفاض ايرادات الاشتراكات وامتداد فترات صرف الرواتب التقاعدية لسنوات اطول.
واعتبر أن انتشار ثقافة التقاعد المبكر الجماعي قد يشكل خطرا على الملاءة المالية للضمان الاجتماعي وحقوق الاجيال المقبلة، داعيا الى مراعاة الابعاد الاكتوارية للنظام عند تقييم جدوى التقاعد المبكر.
الصبيحي يحذر من الآثار الاجتماعية والنفسية للتقاعد المبكر
وأشار الصبيحي الى أن استمرار الانسان في العمل لا يقتصر على تحقيق الدخل المالي، بل يمنحه كذلك شعورا بالاستقرار النفسي والانتماء والقدرة على العطاء والمشاركة في الحياة الاجتماعية والاقتصادية.
وبين أن التقاعد في سن 45 او 50 عاما، دون وجود ضرورة تستدعي ذلك، قد يفتح الباب امام الفراغ وتراجع النشاط الذهني والبدني لدى بعض المتقاعدين، في حين يتيح الاستمرار في العمل المحافظة على النشاط المهني والاجتماعي.
هل يؤدي التوسع في التقاعد المبكر إلى إلغائه؟
وأكد الصبيحي أن تشجيع المشتركين على التقاعد المبكر اعتمادا على حسابات مالية مجتزأة قد يقدم، من وجهة نظره، مبررات لصناع القرار للتوجه نحو الغاء التقاعد المبكر من اساسه.
وشدد على أن نصيحته للمشتركين تتمثل في تجنب التقاعد المبكر الطوعي ما لم توجد ظروف ضرورية تستدعي اللجوء اليه، والعمل على تعزيز المركز المالي والتقاعدي من خلال الاستمرار في الوظيفة وبناء راتب تقاعدي اكثر استقرارا عند بلوغ سن الشيخوخة.
واختتم بالتأكيد على أن تقييم قرار التقاعد ينبغي أن يستند الى قراءة مالية واجتماعية شاملة، لا الى المقارنة الحسابية المجردة بين الرواتب، بما يحمي دخل المشترك على المدى الطويل ويسهم في الحفاظ على استدامة منظومة الضمان الاجتماعي.